Ôn    |
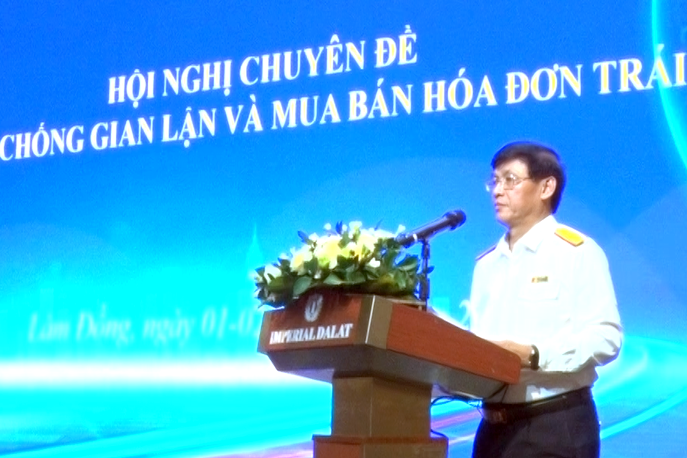 |
| Theo ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế, phòng, chống gian lận hóa đơn nhằm bảo vệ nguồn thu ngân sách, quyền và lợi ích hợp pháp của người nộp thuế. Ảnh: Cục Thuế |
Nhận diện rủi ro từ dữ liệu hóa đơn điện tử
Phát biểu tại Hội nghị chuyên đề về phòng, chống gian lận và mua bán hóa đơn trái phép ngày 1/10, ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế nhấn mạnh, phòng, chống gian lận hóa đơn không chỉ nhằm bảo vệ nguồn thu ngân sách nhà nước mà còn góp phần bảo vệ quyền và lợi ích hợp pháp của người nộp thuế (NNT), bảo đảm công bằng trong thực hiện nghĩa vụ thuế và xây dựng môi trường kinh doanh minh bạch, lành mạnh. Do đó, công tác quản lý thuế cần kết hợp chặt chẽ giữa phòng ngừa, hỗ trợ tuân thủ với phát hiện, xử lý kịp thời các hành vi vi phạm pháp luật.
Cũng theo ông Minh, việc triển khai hóa đơn điện tử trên phạm vi toàn quốc đã tạo nền tảng quan trọng để đổi mới phương thức quản lý thuế. Cùng với dữ liệu đăng ký thuế, kê khai, nộp thuế, hoàn thuế và tình trạng hoạt động của NNT, dữ liệu hóa đơn điện tử là nguồn thông tin quan trọng giúp cơ quan Thuế phân tích giao dịch, đối chiếu thông tin và nhận diện rủi ro.
Trên cơ sở đó, yêu cầu đặt ra là không chỉ xem xét từng hóa đơn, từng NNT một cách riêng lẻ mà cần kết nối, phân tích dữ liệu trong mối quan hệ giao dịch, chuỗi giao dịch và mạng lưới các chủ thể có liên quan để nhận diện đầy đủ hơn bản chất hoạt động kinh tế và các dấu hiệu cần xác minh.
Ông nhấn mạnh, có nền tảng dữ liệu lớn là một lợi thế, nhưng yêu cầu quan trọng hơn là sử dụng hiệu quả lợi thế đó. Dữ liệu cần được kết nối, phân tích và chuyển thành những hành động nghiệp vụ cụ thể. Bên cạnh xem xét từng hóa đơn, từng NNT, cần đặt các thông tin trong mối quan hệ giao dịch để nhận diện đầy đủ hơn bản chất hoạt động kinh tế và những dấu hiệu cần xác minh.
|
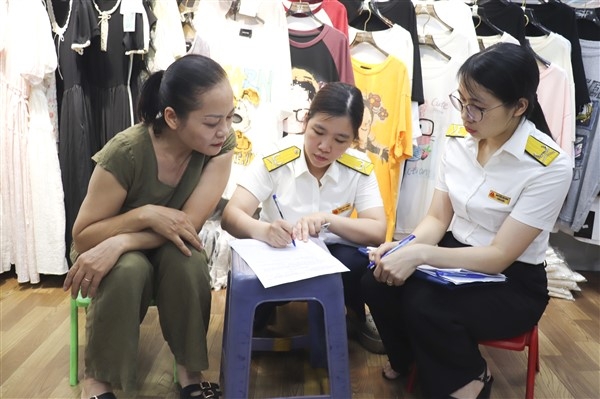 |
| Hướng dẫn hộ kinh doanh kê khai và sử dụng hóa đơn điện tử. Ảnh minh họa: VGP/DA |
5 nhóm nhiệm vụ trọng tâm
Từ những phân tích trên, ông Đặng Ngọc Minh đề nghị các đại biểu tập trung trao đổi, thống nhất giải pháp đối với 5 nhóm nhiệm vụ trọng tâm.
Thứ nhất, nâng cao tính chủ động trong phòng ngừa, phát hiện sớm và xử lý rủi ro về hóa đơn. Công tác phòng ngừa cần được thực hiện thường xuyên, gắn với các khâu đăng ký thuế, sử dụng hóa đơn, kê khai, nộp thuế và hoàn thuế. Các đơn vị cần chủ động khai thác thông tin, theo dõi diễn biến hoạt động của NNT, kịp thời nhận diện dấu hiệu bất thường và tổ chức xử lý, theo dõi đến kết quả. Đồng thời, cần chú trọng tuyên truyền, hướng dẫn doanh nghiệp, hộ kinh doanh và người dân thực hiện đúng quy định, chủ động kiểm tra thông tin giao dịch và phòng tránh việc bị lợi dụng.
|
Hội nghị chuyên đề về phòng, chống gian lận và mua bán hóa đơn trái phép do Cục Thuế tổ chức nhằm đánh giá thực tiễn công tác quản lý, chia sẻ kinh nghiệm, nhận diện những khó khăn, vướng mắc và thống nhất các giải pháp nâng cao hiệu quả phòng ngừa, phát hiện và xử lý vi phạm trong thời gian tới.
|
Thứ hai, khai thác hiệu quả dữ liệu, đổi mới phương pháp phân tích và kiểm tra thuế. Cơ quan Thuế cần kết hợp dữ liệu hóa đơn với thông tin kê khai, nộp thuế, hoàn thuế và các nguồn thông tin được thu thập, chia sẻ hợp pháp để đối chiếu, đánh giá rủi ro. Đối với các giao dịch có dấu hiệu liên kết, cần mở rộng phân tích theo chuỗi, mạng lưới, xác định đúng các chủ thể và quan hệ giao dịch cần tập trung xác minh.
Ban Kiểm tra (Cục Thuế) phối hợp với các đơn vị chức năng nghiên cứu, hoàn thiện đề xuất mô hình kiểm tra thuế theo mạng lưới dựa trên dữ liệu lớn, qua đó lựa chọn đúng trọng tâm, sử dụng hiệu quả nguồn lực, nâng cao chất lượng kiểm tra và hạn chế ảnh hưởng không cần thiết đến hoạt động sản xuất, kinh doanh của NNT
Quá trình xử lý phải có sự liên thông từ phát hiện, phân tích, xác minh đến kiểm tra, xử lý theo thẩm quyền và cập nhật kết quả vào hệ thống. Sau mỗi vụ việc, cần rà soát lại dấu hiệu đã xuất hiện, chất lượng cảnh báo và những thông tin còn thiếu để bổ sung, hoàn thiện tiêu chí nhận diện rủi ro. Công nghệ hỗ trợ phát hiện và phân tích; công chức thuế phải chủ động đánh giá, xác minh và tham mưu xử lý trên cơ sở pháp luật, hồ sơ, chứng cứ.
Thứ ba, tăng cường phối hợp giữa các đơn vị, địa phương và các cơ quan chức năng. Đối với những vụ việc liên quan đến nhiều địa bàn, cần xác định rõ đầu mối chủ trì, trách nhiệm phối hợp và phương thức trao đổi kết quả, bảo đảm thông tin được cung cấp kịp thời, thống nhất và liên tục. Cơ quan Thuế cần chủ động phối hợp với cơ quan Công an, cơ quan đăng ký kinh doanh, Hải quan, các tổ chức tín dụng và các cơ quan, tổ chức có liên quan trong phạm vi chức năng, thẩm quyền và quy định pháp luật. Sự phối hợp cần được thực hiện từ trao đổi thông tin, nhận diện dấu hiệu đến xác minh, xử lý vụ việc, phát huy thế mạnh chuyên môn của từng cơ quan.
Các vụ việc đã được cơ quan có thẩm quyền kết luận, xử lý cần được nghiên cứu để rút kinh nghiệm về quản lý: dấu hiệu nào có thể nhận diện sớm, khâu nào cần bổ sung thông tin, quy trình nào cần điều chỉnh. Qua đó, kết quả phối hợp không chỉ phục vụ xử lý một vụ việc mà còn giúp nâng cao năng lực phòng ngừa những vi phạm tương tự.
Thứ tư, xử lý nghiêm vi phạm, đúng pháp luật, đồng thời bảo vệ quyền và lợi ích hợp pháp của NNT. Đối với hành vi gian lận, mua bán hóa đơn trái phép, nhất là hành vi cố ý, có tổ chức, các đơn vị phải kiên quyết xử lý theo quy định; trường hợp có dấu hiệu tội phạm phải kịp thời chuyển hồ sơ đến cơ quan có thẩm quyền.
Thứ năm, chủ động kiến nghị hoàn thiện chính sách, quy trình quản lý và nâng cao năng lực tổ chức thực hiện. Từ thực tiễn quản lý, các đơn vị cần phân định rõ những bất cập thuộc quy định pháp luật, quy trình nghiệp vụ hay khâu tổ chức thực hiện; đồng thời, mỗi kiến nghị cần xác định cụ thể vướng mắc, căn cứ, giải pháp và thẩm quyền giải quyết.
Những nội dung thuộc thẩm quyền cần được chủ động xem xét, xử lý; những nội dung vượt thẩm quyền phải được tổng hợp, báo cáo kịp thời. Việc hoàn thiện chính sách, quy trình phải đồng thời đáp ứng yêu cầu phòng, chống gian lận và đơn giản hóa thủ tục, không làm phát sinh gánh nặng không cần thiết cho NNT.
Cùng với hoàn thiện hệ thống công nghệ, cầu chú trọng bồi dưỡng kỹ năng phân tích dữ liệu, nhận diện rủi ro, kiểm tra, xác minh và xử lý vi phạm cho công chức; tăng cường trách nhiệm của người đứng đầu, bảo đảm kỷ luật, kỷ cương, tính liêm chính và sự thống nhất trong thực thi công vụ.