Với đặc thù là trung tâm công nghiệp, dịch vụ cảng biển và logistics có vai trò quan trọng trong khu vực, Hải Phòng đang đứng trước những thách thức không nhỏ trong công tác đấu tranh phòng, chống tội phạm về mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước và trốn thuế. Thực tiễn giải quyết các vụ án cho thấy, bên cạnh những thủ đoạn phạm tội ngày càng tinh vi, việc thu thập, đánh giá chứng cứ, xác định tội danh và xử lý tiền thu lợi bất chính vẫn còn những vấn đề cần được nghiên cứu, hướng dẫn thống nhất nhằm nâng cao hiệu quả công tác thực hành quyền công tố, kiểm sát điều tra.
    |
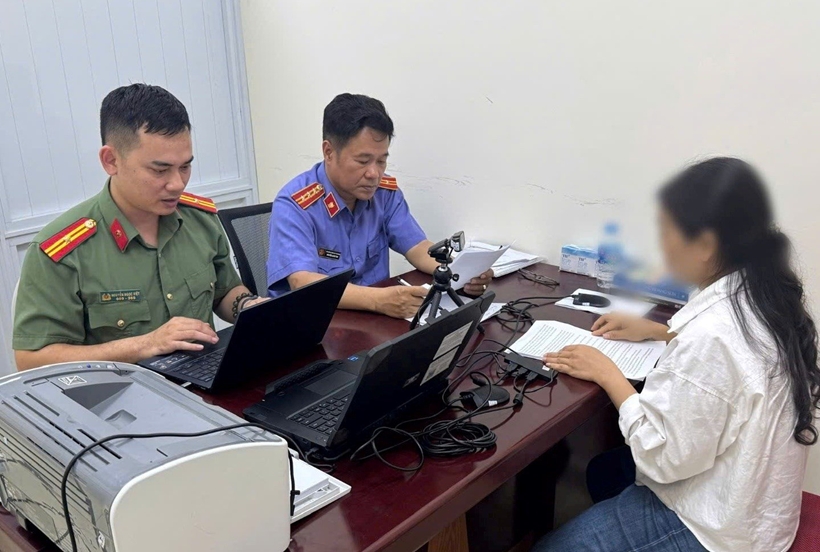 |
| Điều tra viên và Kiểm sát viên tiến hành hỏi cung bị can trong 1 vụ sử dụng hóa đơn khống nhằm trốn thuế tại Hải Phòng. Ảnh: CAHP |
Hải Phòng là địa bàn có hoạt động giao thương, lưu thông hàng hóa diễn ra sôi động với nhiều loại hình vận tải đường thủy, đường bộ và đường hàng không. Tận dụng lợi thế về vị trí địa lý, điều kiện kinh tế - xã hội và môi trường kinh doanh, cộng đồng doanh nghiệp trên địa bàn đã đóng góp tích cực vào sự phát triển kinh tế thành phố. Tuy nhiên, cùng với sự phát triển đó, tình hình tội phạm trong lĩnh vực kinh tế, đặc biệt là mua bán trái phép hóa đơn, chứng từ và trốn thuế diễn biến phức tạp với phương thức, thủ đoạn ngày càng tinh vi.
Đáng chú ý, một số đối tượng đã thiết lập hệ thống doanh nghiệp có quan hệ liên kết chặt chẽ, trong đó người thân thích trong gia đình đứng tên đại diện theo pháp luật, giữ chức vụ quản lý hoặc đảm nhiệm vị trí kế toán. Thông qua mạng lưới này, các đối tượng tổ chức mua bán, luân chuyển hóa đơn, chứng từ đầu vào giữa nhiều doanh nghiệp nhằm hợp thức hóa chi phí, che giấu doanh thu, giảm nghĩa vụ thuế phải nộp, với số tiền trốn thuế lên đến hàng trăm tỷ đồng trong những vụ án có quy mô lớn.
Trong giai đoạn từ năm 2021 đến 9 tháng năm 2026, VKSND TP Hải Phòng đã thực hành quyền công tố, kiểm sát điều tra 274 vụ/701 bị can, trong đó, tội Trốn thuế thụ lý 50 vụ/85 bị can; tội mua bán hóa đơn 224 vụ/616 bị can; trong đó đã giải quyết 158 vụ/374 bị can.
Thông qua việc giải quyết các vụ án mua bán hóa đơn, trốn thuế trên địa bàn thành phố Hải Phòng, chúng tôi tổng hợp một số khó khăn, vướng mắc trong việc thu thập, bảo quản, xử lý vật chứng, đánh giá chứng cứ, xác định tội danh và kinh nghiệm của đơn vị trong việc nâng cao chất lượng kiểm sát của Kiểm sát viên đối với nhóm án này.
Việc thu thập, bảo quản, xử lý vật chứng, tài liệu, đồ vật
Trong nhóm tội phạm mua bán hóa đơn, trốn thuế có hai nhóm chứng cứ: một là chứng cứ vật chất gồm: hóa đơn giấy, chứng từ thanh toán, hợp đồng mua bán, phiếu xuất nhập kho, biên bản giao nhận hàng hóa, chứng từ thanh toán (tiền mặt hoặc chuyển khoản), biên lai thanh toán, con dấu, stoken, hệ thống sổ sách kế toán, quản lý xuất nhập hàng hóa, báo cáo tài chính, báo cáo thuế, bảng quyết toán thuế giữa cơ quan thuế với doanh nghiệp, chứng từ kê khai nộp thuế bổ sung, biên bản, quyết định xử phạt đối với doanh nghiệp có vi phạm về thuế, hóa đơn… Hai là chứng cứ điện tử, dữ liệu điện tử gồm: nội dung thỏa thuận, hợp đồng file điện tử của các bên trên ứng dụng Zalo, Facebook, Mesenger, Telegram, Wechat… email điện tử, dữ liệu thanh toán điện tử, sao kê tài khoản ngân hàng, phần mềm quản lý kế toán, phần mềm kê khai báo cáo thuế… Khi thu thập chứng cứ, các cơ quan tố tụng và người tiến hành tố tụng cần thực hiện nghiêm các quy định của Bộ luật tố tụng Hình sự (BLTTHS) để đảm bảo giá trị chứng minh của chứng cứ.
Đối với các chứng cứ mang tính truyền thống gồm: lấy lời khai, khám xét, khám nghiệm hiện trường, thu giữ tài liệu đồ vật, phong tỏa tài khoản, kê biên tài sản, sao kê tài khoản ngân hàng, trưng cầu giám định (hóa đơn, con dấu, chữ viết, thiệt hại ngân sách nhà nước….), đối chất, nhận dạng, nhận biết giọng nói, chữ viết… cơ quan tiến hành tố tụng và người tiến hành tố tụng thường thu thập trực tiếp, lập biên bản ghi lại toàn bộ nội dung, diễn biến sự việc, có sự xác nhận của các đương sự, đối tượng liên quan và đưa vào hồ sơ vụ án.
Đặc trưng của nhóm chứng cứ trong tội mua bán trái phép hóa đơn, trốn thuế này là rất nhiều tài liệu giấy, liên quan đến nhiều chứng từ kèm theo nên Kiểm sát viên cần chú ý khi khám xét thu giữ tài liệu phải thận trọng, đối chiếu sơ lược nhanh các đầu tài liệu, niêm phong theo từng khu vực thu giữ để tránh xáo trộn, thất lạc hoặc nhầm lẫn giữa các chứng từ với nhau. Đồng thời quá trình khám xét, thu giữ tài liệu đồ vật thường liên quan đến tiền, vật có giá trị quý nên trường hợp cần thiết phải yêu cầu cơ quan điều tra ghi hình quay lại toàn bộ quá trình khám xét, thu giữ tài sản, đồ vật, tài liệu tránh nhầm lẫn, thất thoát, mất tài sản của công dân gây khiếu kiện, khiếu nại.
|
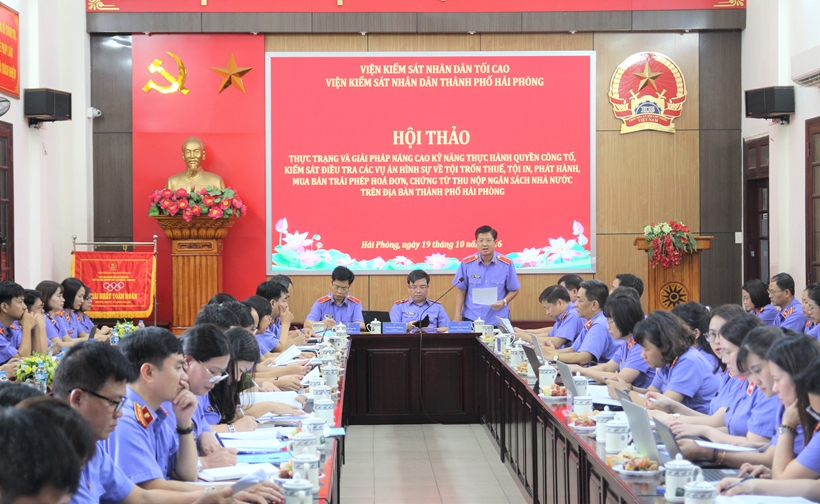 |
| VKSND TP Hải Phòng tổ chức hội thảo nhằm tháo gỡ khó khăn, nâng cao kỹ năng thực hành quyền công tố, kiểm sát điều tra các vụ án trốn thuế và vi phạm về hóa đơn, chứng từ thu nộp ngân sách nhà nước. |
Đối với các chứng cứ là dữ liệu điện tử gồm ký hiệu, chữ viết, chữ số, hình ảnh, âm thanh hoặc dạng tương tự được tạo ra, lưu trữ; truyền đi hoặc nhận được bởi phương tiện điện tử. Đây là nguồn chứng cứ giá trị chứng minh cao, chân thực, khách quan có ý nghĩa quyết định trong quá trình sử dụng, đánh giá chứng cứ để giải quyết vụ án. Tuy nhiên, các chứng cứ này có đặc điểm dễ bị xóa, tiêu hủy do các đối tượng phạm tội dùng các thủ đoạn tinh vi, liên kết nhiều thiết bị, có thể cho nhiều người cùng tham gia sử dụng, có quyền truy cập, điều khiển từ xa để xóa ở các thiết bị cùng đăng nhập. Do đó, đòi hỏi các cơ quan tố tụng phải có trình độ công nghệ thông tin, hiểu biết về dữ liệu điện tử, có biện pháp thu thập, bảo quản, khai thác, chuyển hóa, sử dụng các chứng cứ này thận trọng để đảm bảo giá trị chứng minh.
Kiểm sát viên phải lưu ý: quá trình khám xét, thu giữ thiết bị và dữ liệu điện tử phải có chuyên gia về công nghệ thông tin, có đại diện của cơ quan điều tra về tội phạm công nghệ cao để đảm bảo trình tự, bảo lưu giá trị chứng minh của dữ liệu điện tử.
Đánh giá chứng cứ, xác định tội danh, việc đánh giá chứng cứ trong quá trình giải quyết vụ án Mua bán hóa đơn, Trốn thuế được thực hiện xuyên suốt quá trình tố tụng. Đây là quá trình tư duy logic biện chứng, đòi hỏi những người tiến hành tố tụng phải sử dụng toàn bộ kiến thức pháp luật, đối chiếu với các chứng cứ, tài liệu thu thập được có trong hồ sơ vụ án để định tội danh hoặc loại trừ trách nhiệm hình sự đối với đối tượng thực hiện hành vi phạm tội và các đối tượng liên quan khác.
Quá trình đánh giá chứng cứ xác định tội danh, Kiểm sát viên cần lưu ý
Một là, nhận diện một số dạng hành vi khách quan của tội Mua bán hóa đơn, trốn thuế thường gặp: Về tội Mua bán trái phép hóa đơn (hóa đơn giấy hoặc hóa đơn điện tử) gồm các hành vi: Mua, bán hóa đơn chưa ghi nội dung hoặc ghi nội dung không đầy đủ, không chính xác theo quy định pháp luật; Mua, bán hóa đơn đã ghi nội dung nhưng thực tế không có hàng hóa, dịch vụ kèm theo (thường gọi là hóa đơn khống); Mua, bán hóa đơn giả, hóa đơn chưa có giá trị sử dụng, hóa đơn đã hết giá trị sử dụng, hoặc hóa đơn của các cơ sở kinh doanh khác nhằm mục đích hợp thức hóa hàng hóa, dịch vụ đầu vào hoặc cấp cho khách hàng khi bán hàng hóa, dịch vụ; Mua, bán, sử dụng hóa đơn có sự chênh lệch về giá trị hàng hóa, dịch vụ giữa các liên của cùng một số hóa đơn.
Về tội Trốn thuế gồm một số hành vi: Không nộp hoặc nộp chậm hồ sơ khai thuế là hành vi không nộp hồ sơ khai thuế sau khi đã được cơ quan thuế thông báo nhắc nhở nhiều lần;
Gian lận trong việc sử dụng hóa đơn, chứng từ: Sử dụng hóa đơn không hợp pháp, hóa đơn khống hoặc hóa đơn của hàng hóa, dịch vụ không có thực để khai khấu trừ thuế hoặc giảm số thuế phải nộp.
Khai sai thực tế về hàng hóa xuất nhập khẩu để được hưởng chính sách thuế: Khai sai số lượng, chủng loại, xuất xứ hoặc giá trị hàng hóa xuất nhập khẩu nhằm giảm số thuế phải nộp; không ghi chép đầy đủ trong sổ sách kế toán, không xuất hóa đơn khi bán hàng hóa dịch vụ, hoặc sử dụng chứng từ thanh toán khống để hợp lý hóa chi phí.
|
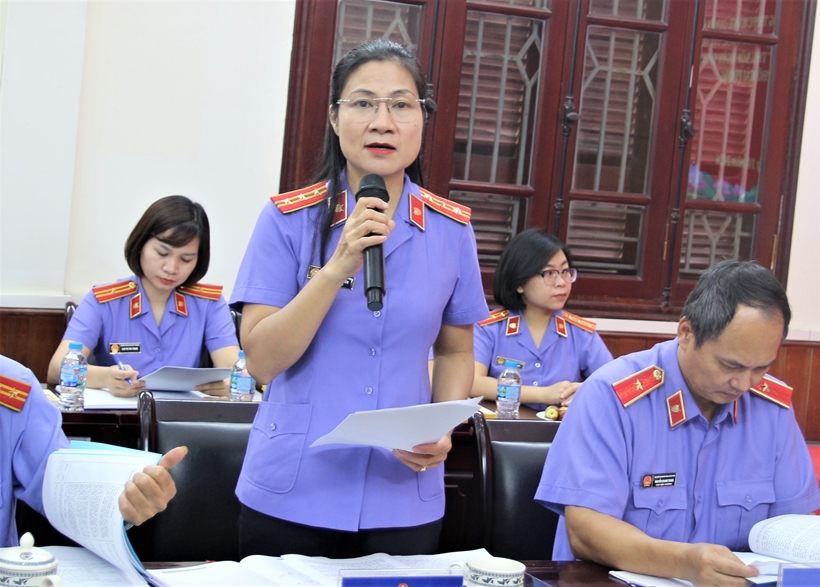 |
| Đồng chí Nguyễn Thị Liên, Trưởng phòng 3, VKSND TP Hải Phòng. |
Hai là, phân biệt ranh giới hành vi trốn thuế trong pháp luật hành chính với tội phạm hình sự.
Hành vi trốn thuế được hiểu là hành vi cố ý không thực hiện hoặc thực hiện không đúng nghĩa vụ nộp thuế nhằm chiếm đoạt số tiền thuế phải nộp cho Nhà nước. Ranh giới phân biệt vi phạm hành chính với tội phạm hình sự trong hành vi trốn thuế là yếu tố cố ý và số tiền trốn thuế vượt ngưỡng quy định (100.000.000 đồng đối với hành vi trốn thuế lần đầu, chưa bị xử phạt hành chính hoặc trường hợp đã bị xử phạt hành chính mà trong thời hạn 01 năm vẫn tiếp tục vi phạm hoặc đã bị kết án về tội này hoặc tội khác có liên quan mà chưa được xóa án tích).
Pháp luật thuế cho phép người nộp thuế tự phát hiện và khai bổ sung hồ sơ thuế trong một số trường hợp nhất định trước khi có thanh tra, kiểm tra thuế. Ranh giới xác định giữa pháp luật hành chính và tội phạm hình sự phụ thuộc vào thời điểm phát hiện của Cơ quan có thẩm quyền (cơ quan thuế/cơ quan điều tra…).
Ba là, phân biệt các dấu hiệu đặc trưng cấu thành tội phạm Mua bán hóa đơn, Trốn thuế với các tội phạm có hành vi tương đồng.
Trong Bộ luật Hình sự (BLHS) có nhiều hành vi khách quan của các cấu thành tội phạm tương đồng nhau nhưng tùy khách thể và các yếu tố khác có thể định tội danh khác nhau. Kiểm sát viên phải thận trọng trong việc định tội danh để tránh xác định sai tội danh, dẫn đến oan, sai hoặc bỏ lọt tội phạm. Ví dụ: hành vi mua bán hóa đơn chứng từ trong tội Mua bán hóa đơn với hành vi mua bán thông tin tài khoản ngân hàng của cá nhân (Điều 291 BLHS) hoặc với hành vi mua nợ xấu của các tổ chức tín dụng trong kinh doanh thương mại. Hành vi trốn thuế với hành vi vi phạm quy định về kế toán (Điều 221 BLHS).
Một số khó khăn, vướng mắc
Thứ nhất, trong việc xác định định lượng và thời hiệu truy cứu trách nhiệm hình sự đối với tội Mua bán trái phép hóa đơn và Trốn thuế: Nhiều vụ án, đối tượng thực hiện hành vi mua bán trái phép hóa đơn với số lượng ít của nhiều doanh nghiệp khác nhau; có thể thời điểm liên tục hoặc ngắt quãng về thời gian, tại nhiều kỳ kê khai thuế khác nhau. Trường hợp này có được cộng dồn tổng số tiền thuế đã trốn để cùng truy cứu trách nhiệm hình sự trong 01 lần tương tự như nhóm tội phạm xâm phạm về sở hữu hay không. Hiện chưa có hướng dẫn cụ thể gây khó khăn cho các cơ quan tiến hành tố tụng khi xác định khối lượng buộc tội và thời hiệu truy cứu trách nhiệm hình sự.
Thứ hai, vướng mắc trong việc xác định tội danh khi các đối tượng thực hiện một chuỗi các hành vi liên tiếp, liền kề, cùng mục đích: Đối với đối tượng thực hiện hành vi mua bán trái phép hóa đơn, trong đó một phần hóa đơn đã sử dụng để kê khai thuế và đủ yếu tố cấu thành tội Trốn thuế; số hóa đơn còn lại chưa sử dụng để kê khai thuế nhưng đủ định lượng xử lý về tội Mua bán trái phép hóa đơn. Ngoài ra, để thực hiện hành vi Trốn thuế thì các đối tượng còn lập, theo dõi bằng một hệ thống sổ kế toán riêng. Quá trình điều tra, còn quan điểm xử lý khác nhau về các tội Trốn thuế (Điều 200) và tội Mua bán trái phép hóa đơn (Điều 203), Vi phạm quy định về kế toán gây hậu quả nghiêm trọng (Điều 221). Để xác định được chính xác tội danh trong trường hợp này cần phải nghiên cứu, đánh giá các tài liệu có trong hồ sơ đối chiếu các quy định của pháp luật, hướng dẫn cụ thể.
Thứ ba, vướng mắc trong việc xác định giai đoạn thực hiện phạm tội: Đối với trường hợp đối tượng mua hóa đơn để kê khai, nhằm mục đích trốn thuế, khi đã thực hiện xong thủ tục kê khai nhưng thực tế chưa được khấu trừ thuế thì bị kiểm tra phát hiện. Trong trường hợp này, cần xác định xử lý đối tượng phạm tội “Trốn thuế” thuộc trường hợp phạm tội chưa đạt, theo quy định tại Điều 15 BLHS hay bị xử lý về tội “Mua bán trái phép hóa đơn”.
Thứ tư, vướng mắc trong xác định tiền thu lợi bất chính: Một số vụ án đối với trường hợp bị can mua trái phép hóa đơn đầu vào, sau đó tiếp tục bán hóa đơn đầu ra để thu tiền, quá trình điều tra có quan điểm trái nhau về cách xác định tiền thu lợi bất chính. Hiện chưa có hướng dẫn cụ thể nên thực tế còn nhiều cách xác định khác nhau.
Từ những khó khăn, vướng mắc nêu trên chúng tôi đề nghị một số giải pháp để đảm bảo thực hiện tốt công tác Kiểm sát điều tra đối với loại tội phạm này như sau:
Thứ nhất, cần quy định rõ ranh giới xác định vi phạm pháp luật hành chính và hình sự trong các quy định của Luật quản lý Thuế, BLHS hiện hành. Cần sửa đổi, bổ sung các quy định của Thông tư liên tịch số 10/2013 để thống nhất với quy định mới của cơ quan quản lý nhà nước chuyên ngành.
Thứ hai, Tăng cường biện pháp kiểm soát quyền lực để kịp thời nắm bắt thông tin, đặc điểm tình hình tội phạm.
Thứ ba, tăng cường mối quan hệ phối hợp với các cơ quan hữu quan trong quá trình phát hiện, tiếp nhận, thụ lý, giải quyết, xử lý tội phạm. Đồng thời, nâng cao kỹ năng kiểm sát của Kiểm sát viên, đảm bảo thực hiện nghiêm yêu cầu tăng cường trách nhiệm công tố trong hoạt động điều tra theo phương châm 4S: "Sớm hơn, sát hơn, sâu hơn, sắc hơn".
Ths. Nguyễn Thị Liên – Trưởng phòng 3, VKSND TP Hải Phòng