    |
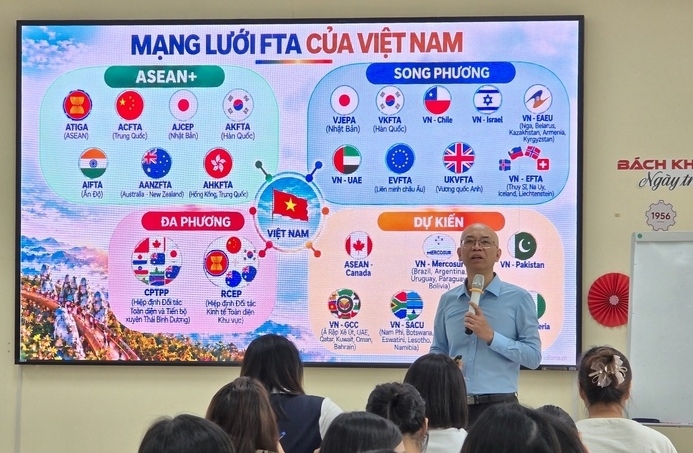 |
| Ông Trần Thanh Hải, Phó Cục trưởng Cục Xuất nhập khẩu (Bộ Công Thương) trao đổi về quy tắc xuất xứ hàng hóa. |
Trong bối cảnh các hiệp định thương mại tự do mở ra nhiều cơ hội tiếp cận thị trường, khả năng tận dụng ưu đãi thuế quan không chỉ phụ thuộc vào việc lựa chọn thị trường xuất khẩu mà còn gắn trực tiếp với năng lực đáp ứng quy tắc xuất xứ của từng sản phẩm.
Từ nguồn nguyên liệu đầu vào, công đoạn sản xuất đến hệ thống hồ sơ, chứng từ, mỗi khâu đều có ý nghĩa trong việc xác định hàng hóa có đáp ứng điều kiện hưởng ưu đãi hay không. Do đó, doanh nghiệp cần tiếp cận xuất xứ hàng hóa như một nội dung gắn liền với hoạt động sản xuất, thay vì chỉ xem đây là thủ tục hành chính phát sinh khi có nhu cầu xin cấp C/O.
Theo ông Trần Thanh Hải, Phó Cục trưởng Cục Xuất nhập khẩu (Bộ Công Thương), doanh nghiệp cần quan tâm đến xuất xứ ngay từ khi lựa chọn nguyên liệu và tổ chức sản xuất. Doanh nghiệp cần hiểu xuất xứ ngay từ khâu lựa chọn nguyên liệu và tổ chức sản xuất. Khi nắm được bản chất quy tắc, doanh nghiệp mới có cơ sở lựa chọn phương án phù hợp, tận dụng ưu đãi của các hiệp định thương mại tự do và chuẩn bị hồ sơ chứng minh một cách chủ động.
Theo ông Trần Thanh Hải, đào tạo nghiệp vụ xuất xứ không chỉ dừng ở việc hướng dẫn thực hiện thủ tục mà còn phải giúp người làm chuyên môn giải thích được vì sao hàng hóa đáp ứng quy tắc xuất xứ và những căn cứ được sử dụng để chứng minh kết luận đó.
Đây cũng là định hướng của khóa đào tạo chuyên sâu về xuất xứ hàng hóa do Hiệp hội Phát triển nhân lực Logistics Việt Nam (VALOMA) tổ chức với sự tham gia của các chuyên gia thuộc Cục Xuất nhập khẩu, Bộ Công Thương và chuyên gia doanh nghiệp.
Chương trình hướng đến việc trang bị cho người học khả năng vận dụng quy tắc xuất xứ vào thực tiễn sản xuất, chuẩn bị dữ liệu và hoàn thiện hồ sơ chứng minh xuất xứ hàng hóa. Trong đó, hiểu đúng bản chất và căn cứ xác định xuất xứ được xem là nền tảng để doanh nghiệp chủ động lựa chọn phương án sản xuất, đáp ứng điều kiện hưởng ưu đãi thuế quan từ các FTA.
Thực tế, xuất xứ hàng hóa không đồng nhất với nơi xuất khẩu, thông tin ghi nhãn nơi sản xuất hay hoạt động truy xuất nguồn gốc. Vì vậy, hàng hóa xuất khẩu từ Việt Nam không mặc nhiên đáp ứng quy tắc xuất xứ để được hưởng ưu đãi thuế quan theo các FTA. Doanh nghiệp phải xác định đúng tiêu chí áp dụng và có đủ căn cứ chứng minh hàng hóa đáp ứng các điều kiện tương ứng.
Làm rõ nội dung này tại khóa đào tạo, bà Trần Thanh Bình, Trưởng phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương), đã phân tích các quy tắc xuất xứ, bao gồm xuất xứ thuần túy, sản xuất từ nguyên liệu có xuất xứ, chuyển đổi mã số hàng hóa, hàm lượng giá trị khu vực và quy tắc cụ thể mặt hàng.
Mỗi quy tắc đặt ra những yêu cầu khác nhau đối với nguyên liệu và quá trình sản xuất. Với tiêu chí chuyển đổi mã số hàng hóa, doanh nghiệp phải đối chiếu sự thay đổi mã HS theo quy định áp dụng. Trong khi đó, tiêu chí hàm lượng giá trị khu vực liên quan đến tỷ lệ giá trị đáp ứng yêu cầu xuất xứ. Việc lựa chọn nguyên liệu và tổ chức sản xuất vì thế có ảnh hưởng trực tiếp đến khả năng đáp ứng quy tắc xuất xứ của sản phẩm.
Thông qua các ví dụ thuộc ngành dệt may, giày dép, chương trình cho thấy mức thuế ưu đãi không phải yếu tố duy nhất doanh nghiệp cần cân nhắc khi lựa chọn FTA. Điều quan trọng là phải đối chiếu mức ưu đãi với quy tắc xuất xứ áp dụng cho mặt hàng, khả năng đáp ứng của quy trình sản xuất và năng lực chuẩn bị hồ sơ chứng minh.
|
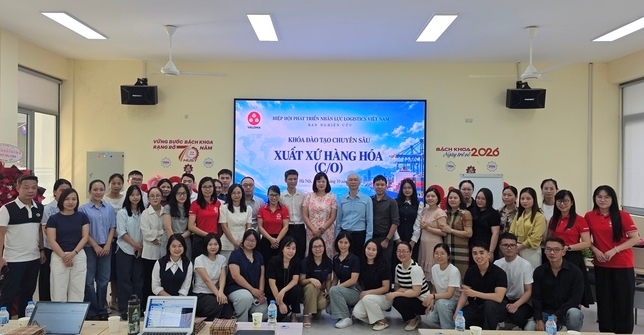 |
| Khóa đào tạo chuyên sâu về xuất xứ hàng hóa do Hiệp hội Phát triển nhân lực Logistics Việt Nam (VALOMA) tổ chức tại Hà Nội. |
Nói cách khác, ưu đãi thuế quan chỉ có thể chuyển thành lợi ích thực tế khi doanh nghiệp đáp ứng các điều kiện theo quy định. Nếu không tính toán từ khâu đầu vào, việc điều chỉnh nguồn nguyên liệu hoặc tổ chức sản xuất ở giai đoạn sau có thể không đáp ứng được yêu cầu xuất xứ của thị trường mục tiêu.
Hiểu đúng quy tắc xuất xứ mới là bước đầu. Để chứng minh hàng hóa đáp ứng các tiêu chí và được hưởng ưu đãi thuế quan, doanh nghiệp còn phải bảo đảm tính thống nhất giữa thông tin nguyên liệu, mã số hàng hóa, công đoạn sản xuất và chứng từ liên quan.
Nếu dữ liệu thiếu đồng bộ hoặc không đủ căn cứ đối chiếu, doanh nghiệp có thể gặp khó khăn trong việc xác định xuất xứ, hoàn thiện hồ sơ và giải trình khi phát sinh yêu cầu kiểm tra, xác minh.
Đáng chú ý, nghiệp vụ xuất xứ còn liên quan đến các trường hợp áp dụng quy tắc cộng gộp, tỷ lệ linh hoạt, hóa đơn nước thứ ba và chứng từ xuất xứ giáp lưng. Đây là những nội dung được ông Hoàng Đức Minh, Chuyên viên chính Phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương), phân tích thông qua các tình huống xác định xuất xứ ưu đãi và không ưu đãi.
Những nội dung này cho thấy việc xác định xuất xứ không thể tách rời quá trình quản lý nguyên liệu và hồ sơ sản xuất. Doanh nghiệp cần chủ động chuẩn hóa dữ liệu ngay trong quá trình hoạt động, thay vì chờ đến khi phát sinh thủ tục mới tập hợp chứng từ.
Theo đó, thông tin về nguyên liệu, định mức sản xuất và tình hình nhập - xuất - tồn cần được đối chiếu để bảo đảm tính thống nhất, đồng thời tạo căn cứ chứng minh xuất xứ khi cần thiết. Việc quản lý dữ liệu đầy đủ cũng giúp doanh nghiệp chủ động hơn khi giải trình về nguồn nguyên liệu và quá trình hình thành sản phẩm.
Tại khóa đào tạo, ông Phạm Thành Nam, Tổng Giám đốc Công ty Cổ phần Giải pháp Dolcus, đã hướng dẫn học viên thực hành lập bảng kê khai chi tiết hàng hóa đạt tiêu chí xuất xứ, khai báo và đính kèm chứng từ trên hệ thống eCoSys.
Bên cạnh nội dung thực hành, chương trình chú trọng nhận diện những lỗi thường gặp, chuẩn bị nội dung giải trình và ứng dụng công nghệ hỗ trợ xử lý dữ liệu nhằm nâng cao tính chính xác của hồ sơ.
Thông qua việc kết hợp kiến thức chuyên môn với thực hành nghiệp vụ, người học có điều kiện tiếp cận cụ thể hơn với quy trình xác định xuất xứ, chuẩn bị chứng từ và xử lý những vấn đề có thể phát sinh trong quá trình thực hiện thủ tục.
Từ thực tiễn trên có thể thấy, năng lực tận dụng ưu đãi từ các FTA không chỉ nằm ở việc nắm bắt cơ hội thị trường mà còn phụ thuộc vào khả năng tổ chức sản xuất phù hợp với quy tắc xuất xứ và quản lý hồ sơ chứng minh.