    |
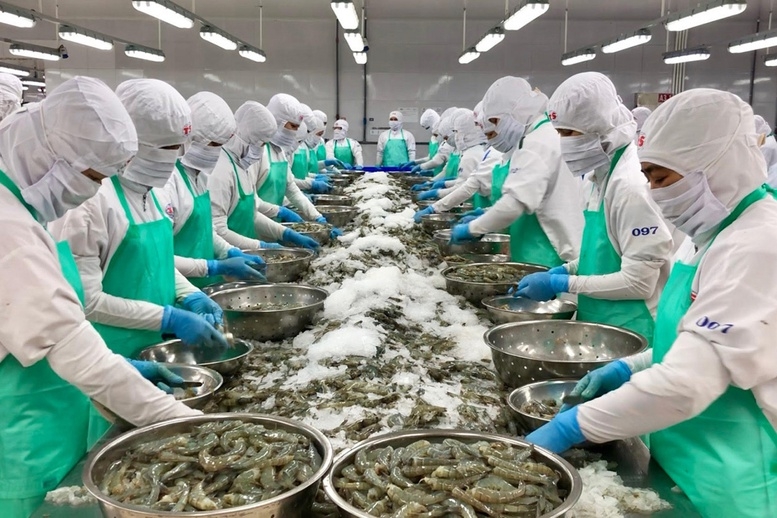 |
| Để được hưởng ưu đãi thuế quan theo quy định tại VIFTA, hàng hóa xuất khẩu phải đáp ứng quy tắc xuất xứ và có chứng từ chứng nhận xuất xứ hợp lệ. (Ảnh minh họa) |
Quy tắc xuất xứ rõ ràng, chủ động chứng từ
Để được hưởng ưu đãi thuế quan theo quy định tại VIFTA, hàng hóa xuất khẩu phải đáp ứng quy tắc xuất xứ và có chứng từ chứng nhận xuất xứ hợp lệ. Quy tắc này được Bộ Công Thương hướng dẫn tại Thông tư số 11/2024/TT-BCT ngày 1/8/2024, quy định quy tắc xuất xứ hàng hóa trong hiệp định, tạo cơ sở pháp lý để doanh nghiệp xác định và chứng minh xuất xứ khi xuất khẩu sang Israel.
Cụ thể, theo Điều 19 của Thông tư, chứng từ chứng nhận xuất xứ hàng hóa gồm: C/O mẫu VIFTA do cơ quan, tổ chức có thẩm quyền cấp hoặc chứng từ tự chứng nhận xuất xứ theo quy định. Đáng chú ý, việc tự chứng nhận xuất xứ được áp dụng theo những điều kiện cụ thể, không đồng nghĩa mọi doanh nghiệp đều có thể tự khai xuất xứ cho mọi lô hàng.
Tại Điều 24 quy định, nhà xuất khẩu bất kỳ được phát hành chứng từ tự chứng nhận xuất xứ đối với lô hàng có xuất xứ trị giá không vượt quá 1.000 USD. Đối với cơ chế dành cho nhà xuất khẩu đủ điều kiện theo Điều 23, Thông tư quy định việc chấp thuận, cấp mã số và quản lý hoạt động tự chứng nhận; khoản 6 Điều 23 nêu rõ phạm vi áp dụng đối với hàng hóa nhập khẩu từ Israel về Việt Nam. Vì vậy, doanh nghiệp Việt Nam xuất khẩu sang Israel cần xác định đúng phương thức chứng nhận áp dụng cho chiều thương mại của mình, không mặc nhiên vận dụng cơ chế dành cho nhà xuất khẩu đủ điều kiện để tự chứng nhận các lô hàng có trị giá lớn hơn 1.000 USD.
Đối với chứng từ tự chứng nhận, nội dung khai báo được thể hiện trên hóa đơn, phiếu giao hàng hoặc chứng từ thương mại khác theo mẫu quy định tại Phụ lục V hoặc Phụ lục VI của Thông tư, tùy trường hợp. Trong vòng 3 ngày làm việc kể từ ngày phát hành chứng từ, nhà xuất khẩu phải khai báo, đăng tải chứng từ tự chứng nhận cùng các chứng từ liên quan đến lô hàng trên Hệ thống quản lý và cấp chứng nhận xuất xứ điện tử của Bộ Công Thương tại địa chỉ: www.ecosys.gov.vn.
Quá trình thực thi cũng được hướng dẫn theo hướng tạo thuận lợi cho doanh nghiệp. Tại Công văn số 14730/CHQ-GSQL ngày 16/7/2025, Cục Hải quan viện dẫn quy định của Thông tư 11/2024/TT-BCT: lỗi hình thức không làm phát sinh nghi ngờ về tính xác thực của khai báo thì không là lý do từ chối chứng từ chứng nhận xuất xứ.
Với hợp đồng có nhiều đợt giao hàng, nắm chắc quy tắc xuất xứ ngay từ đầu giúp doanh nghiệp chủ động chuẩn bị hồ sơ, hạn chế nguy cơ phát sinh chi phí và ảnh hưởng tiến độ giao nhận do chứng từ chưa đáp ứng yêu cầu.
Tăng hỗ trợ thực thi, mở rộng cơ hội cho doanh nghiệp
Năm 2026, môi trường kinh doanh quốc tế tiếp tục biến động, đặt doanh nghiệp xuất khẩu trước yêu cầu điều chỉnh phương thức giao dịch và quản trị rủi ro. Theo bà Lê Hằng, Phó Tổng Thư ký Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP), thị trường hiện nay biến động trên phạm vi toàn cầu, trong khi chính sách và thuế liên tục thay đổi, khó dự đoán trong thời gian tới. Việc doanh nghiệp chuyển từ hợp đồng giao ngay sang hợp đồng dài hạn là hoàn toàn hợp lý. Đó là một xu hướng tất yếu.
| Để được hưởng ưu đãi thuế quan theo quy định tại VIFTA, hàng hóa xuất khẩu phải đáp ứng quy tắc xuất xứ và có chứng từ chứng nhận xuất xứ hợp lệ. Quy tắc này được Bộ Công Thương hướng dẫn tại Thông tư số 11/2024/TT-BCT ngày 1/8/2024, quy định quy tắc xuất xứ hàng hóa trong hiệp định, tạo cơ sở pháp lý để doanh nghiệp xác định và chứng minh xuất xứ khi xuất khẩu sang Israel. |
Cũng theo bà Lê Hằng, cách thức ứng phó cụ thể phụ thuộc vào chiến lược và kinh nghiệm xuất khẩu của từng doanh nghiệp. Trong bối cảnh đó, VIFTA là một cơ sở để doanh nghiệp khai thác cơ hội tại thị trường Israel. Khác với các biện pháp thuế đơn phương có thể thay đổi theo từng đợt, các cam kết ưu đãi trong hiệp định được thực hiện theo lộ trình đã thỏa thuận giữa hai nước.
Đối với hợp đồng dài hạn, tính ổn định của khuôn khổ thương mại có ý nghĩa quan trọng trong việc xây dựng phương án giá, dự toán chi phí và phân bổ rủi ro giữa nhà xuất khẩu với nhà nhập khẩu. Khi hàng hóa đáp ứng quy tắc xuất xứ và các điều kiện liên quan, ưu đãi thuế quan theo VIFTA có thể trở thành một yếu tố hỗ trợ doanh nghiệp duy trì sức cạnh tranh trong thời gian thực hiện hợp đồng. Tuy nhiên, mức thuế áp dụng cần được xác định theo mã hàng, lộ trình cam kết và điều kiện hưởng ưu đãi tương ứng; hiệp định không loại bỏ các rủi ro khác về nhu cầu thị trường, vận tải hay thanh toán.
Thực tế, Việt Nam - Israel ghi nhận kết quả tích cực. Theo thông tin của Bộ Công Thương, năm 2025, kim ngạch thương mại hàng hóa giữa hai nước đạt 3,63 tỉ USD, tăng 11,8%; trong đó, xuất khẩu của Việt Nam đạt 865 triệu USD, tăng 8,9% so với năm 2024. Trong 5 tháng đầu năm 2026, xuất khẩu của Việt Nam sang Israel đạt 462 triệu USD, tăng 30,6% so với cùng kỳ năm trước.
Những số liệu trên cho thấy, thương mại song phương tiếp tục mở rộng, tạo cơ sở để doanh nghiệp nghiên cứu cơ hội phát triển thị trường. Doanh nghiệp cần kết hợp theo dõi nhu cầu nhập khẩu, yêu cầu của đối tác và diễn biến logistics đối với từng sản phẩm để đánh giá triển vọng thực tế, tránh lấy tăng trưởng thương mại chung làm căn cứ duy nhất cho quyết định ký hợp đồng dài hạn.
Đáng chú ý, khung thực thi Hiệp định cũng được hoàn thiện khi ngày 5/1/2026, Thủ tướng Chính phủ ban hành Quyết định số 16/QĐ-TTg phê duyệt Kế hoạch thực hiện Hiệp định Thương mại tự do giữa Việt Nam và Israel. Kế hoạch phân công nhiệm vụ cho các bộ, ngành, địa phương nhằm triển khai đầy đủ, hiệu quả các cam kết của hiệp định.
Trong đó, kế hoạch yêu cầu tăng cường tuyên truyền, phổ biến thông tin về VIFTA và thị trường Israel; tổ chức tập huấn cho cơ quan quản lý và doanh nghiệp về thuế, quy tắc xuất xứ, tiếp cận thị trường, hải quan, phòng vệ thương mại và hàng rào kỹ thuật. Kế hoạch cũng đặt ra nhiệm vụ thiết lập đầu mối thông tin về VIFTA tại Bộ Công Thương để hướng dẫn, làm rõ các cam kết; cung cấp thông tin về quy định quản lý xuất nhập khẩu của Israel và hỗ trợ nâng cao năng lực cạnh tranh cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa.
Đối với doanh nghiệp thủy sản, việc tiếp cận thông tin về quy tắc xuất xứ cần đi cùng với việc cập nhật các yêu cầu về chất lượng, an toàn thực phẩm và điều kiện nhập khẩu của thị trường đích. Ưu đãi thuế quan chỉ phát huy hiệu quả khi hàng hóa đáp ứng các điều kiện cần thiết để được nhập khẩu. Vì vậy, doanh nghiệp cần phối hợp với cơ quan quản lý, hiệp hội ngành hàng và đối tác nhập khẩu để xác định rõ yêu cầu đối với từng sản phẩm trước khi ký kết hợp đồng.
Ở cấp Chính phủ, hai bên đã thống nhất thúc đẩy thực thi hiệu quả VIFTA và sớm tổ chức Khóa họp lần thứ tư Ủy ban liên Chính phủ Việt Nam - Israel, dự kiến diễn ra tại Israel vào cuối năm 2026, nhằm rà soát và mở rộng các lĩnh vực hợp tác.
Có thể thấy, chủ động đáp ứng điều kiện hưởng ưu đãi, kết hợp với quản trị hợp đồng và kiểm soát chi phí sẽ giúp doanh nghiệp tận dụng tốt hơn cơ hội từ VIFTA, nâng cao khả năng duy trì đơn hàng và củng cố vị thế tại thị trường Israel.