Buộc doanh nghiệp nợ thuế hơn 917 triệu đồng thực hiện nghĩa vụ
Trong vụ án thứ nhất, VKSND khu vực 8 - Hà Nội khởi kiện, yêu cầu Công ty cổ phần Sản xuất và Thương mại dịch vụ Hưng Gia Phát (Công ty Hưng Gia Phát) thực hiện ngay nghĩa vụ nộp số tiền thuế còn nợ, tạm tính đến ngày 31/7/2026 là hơn 917,4 triệu đồng vào ngân sách Nhà nước.
Người có quyền lợi, nghĩa vụ liên quan trong vụ án là Thuế cơ sở 24 - Hà Nội, đại diện theo pháp luật là ông Nguyễn Văn Nguyên.
    |
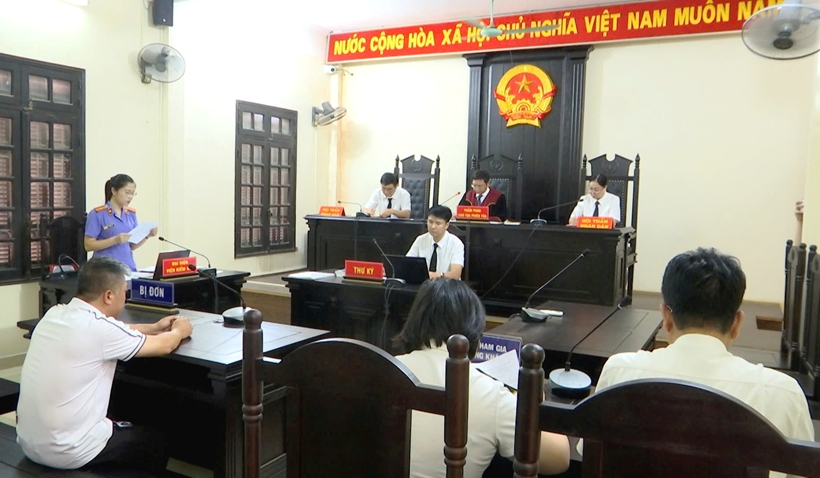 |
| Quang cảnh đại diện VKSND khu vực 8 - Hà Nội công bố quyết định khởi kiện tại phiên tòa. |
Thực hiện Nghị quyết số 205/2025/QH15, VKSND khu vực 8 - Hà Nội có văn bản gửi các đơn vị Thuế cơ sở trên địa bàn, đề nghị cung cấp thông tin, tài liệu liên quan đến tình trạng chậm thực hiện nghĩa vụ thuế của các doanh nghiệp, qua đó xác minh, làm rõ nguyên nhân và xem xét việc bảo vệ lợi ích công, tài sản của Nhà nước.
Qua thông tin phản ánh của Thuế cơ sở 24 - Hà Nội, VKSND khu vực 8 xác định Công ty Hưng Gia Phát (mã số doanh nghiệp 0106875474, địa chỉ tại thôn 3, xã Đan Phượng, TP Hà Nội), do ông Nguyễn Duy Hưng làm Giám đốc, chậm nộp thuế, nợ thuế kéo dài với số tiền lớn.
VKSND khu vực 8 đã tiến hành kiểm tra, xác minh và xác định Thuế cơ sở 24 nhiều lần đôn đốc, thông báo nợ thuế, đồng thời áp dụng các biện pháp cưỡng chế thuế theo quy định nhưng không có hiệu quả. Công ty Hưng Gia Phát vẫn chưa thực hiện đầy đủ nghĩa vụ nộp thuế.
Ngày 13/7/2026, Thuế cơ sở 24 - Hà Nội có văn bản xác nhận Công ty Hưng Gia Phát chưa hoàn thành nghĩa vụ nộp thuế với tổng số tiền, tính đến ngày 31/7/2026, là hơn 917,4 triệu đồng. Trong đó, số tiền thuế và các khoản thu khác hơn 664,8 triệu đồng; tiền phạt và lãi chậm nộp hơn 252,5 triệu đồng.
VKSND khu vực 8 xác định thuế là nguồn thu của ngân sách Nhà nước; việc Công ty Hưng Gia Phát nợ thuế kéo dài, với số tiền lớn, là vi phạm quy định của Nhà nước về quản lý thuế, xâm phạm đến lợi ích công.
Ngày 5/8/2026, VKSND khu vực 8 - Hà Nội ban hành quyết định yêu cầu chấm dứt hành vi vi phạm, áp dụng biện pháp ngăn chặn, khắc phục hậu quả; yêu cầu Công ty Hưng Gia Phát chấm dứt tình trạng nợ thuế và thực hiện các biện pháp khắc phục hậu quả.
Ngày 20/8/2026, VKSND khu vực 8 - Hà Nội ban hành Kiến nghị khởi kiện số 03/KN-VKS-KV8, đề nghị Thuế cơ sở 24 - Hà Nội khởi kiện vụ án dân sự công ích để bảo vệ lợi ích công.
Ngày 21/8/2026, Thuế cơ sở 24 có Công văn số 8383/TCS24-QLDN, xác định không có điều kiện khởi kiện và đề nghị VKSND khu vực 8 - Hà Nội khởi kiện vụ án dân sự công ích theo quy định pháp luật.
Cùng ngày, VKSND khu vực 8 ban hành Quyết định khởi kiện vụ án dân sự công ích số 01/QĐ-VKS-KV8, đề nghị TAND khu vực 8 - Hà Nội giải quyết, buộc Công ty Hưng Gia Phát thực hiện ngay việc nộp số tiền thuế còn nợ, tạm tính đến ngày 31/7/2026 là hơn 917,4 triệu đồng vào ngân sách Nhà nước theo quy định.
Quá trình làm việc với cơ quan chức năng và tại phiên tòa, đại diện Công ty Hưng Gia Phát xác nhận số tiền nêu trên là khoản nghĩa vụ tài chính Công ty còn phải thực hiện đối với Nhà nước.
Theo đại diện Công ty Hưng Gia Phát, thời gian qua, hoạt động sản xuất, kinh doanh gặp nhiều khó khăn, hiệu quả kinh doanh không cao nên Công ty không có khả năng thanh toán một lần toàn bộ số tiền trên. Công ty đề nghị được nộp dần trong 3 tháng đối với số tiền gốc, còn tiền phạt xin trả sau.
Tại phiên tòa, đại diện VKSND khu vực 8 đề nghị HĐXX chấp nhận yêu cầu khởi kiện, buộc Công ty Hưng Gia Phát thực hiện ngay nghĩa vụ nộp thuế với số tiền hơn 917,4 triệu đồng.
|
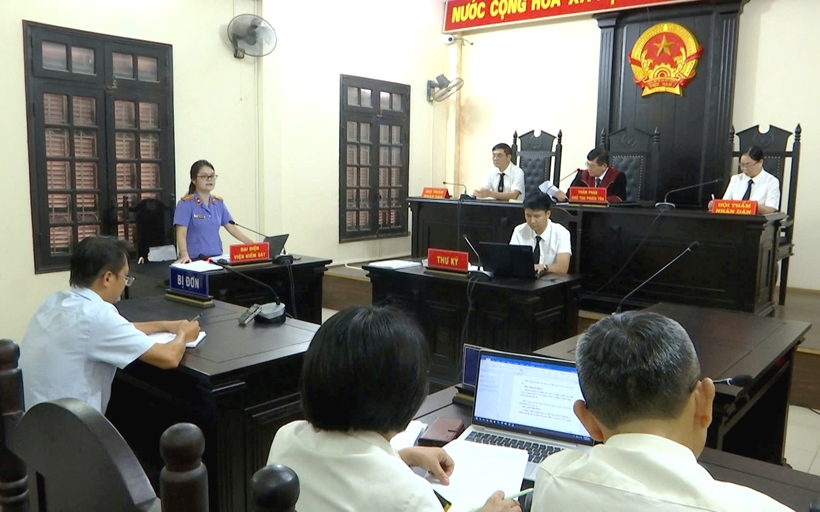 |
| Quang cảnh đại diện VKSND khu vực 8 - Hà Nội phát biểu tại phiên tòa. |
Sau khi xem xét các tài liệu, chứng cứ trong hồ sơ vụ án, kết quả tranh tụng tại phiên tòa và lời trình bày của các bên, HĐXX nhận định Công ty Hưng Gia Phát thuộc đối tượng phải thực hiện nghĩa vụ nộp thuế theo quy định của pháp luật.
HĐXX xác định, tại phiên tòa, đại diện bị đơn thừa nhận đến ngày 31/7/2026, Công ty còn nợ số tiền thuế hơn 917,4 triệu đồng. Căn cứ các quy định của Luật Quản lý thuế và tài liệu, chứng cứ có trong hồ sơ, HĐXX có cơ sở xác định số tiền thuế và tiền chậm nộp mà cơ quan Thuế xác định là có căn cứ.
Từ những căn cứ trên, TAND khu vực 8 - Hà Nội quyết định chấp nhận yêu cầu khởi kiện của VKSND khu vực 8 đối với Công ty Hưng Gia Phát; buộc doanh nghiệp này thực hiện ngay nghĩa vụ nộp thuế theo quy định của pháp luật với số tiền hơn 917,4 triệu đồng.
Đồng thời, kể từ ngày 17/9/2026, Công ty Hưng Gia Phát còn phải tiếp tục nộp tiền chậm nộp đối với số tiền thuế thực tế còn chưa nộp theo mức 0,03%/ngày trên số tiền thuế chậm nộp.
Buộc doanh nghiệp nộp hơn 2,1 tỉ đồng tiền thuế
Trong vụ án thứ hai, VKSND khu vực 8 - Hà Nội khởi kiện, yêu cầu Công ty TNHH Môi trường và Thiết bị Hà Nội thực hiện ngay nghĩa vụ nộp số tiền thuế còn nợ, tạm tính đến ngày 31/7/2026 là hơn 2,1 tỉ đồng.
Người có quyền lợi, nghĩa vụ liên quan trong vụ án là Thuế cơ sở 23 - Hà Nội, đại diện theo pháp luật là ông Vũ Tất Thắng.
Theo nội dung vụ án, ngày 3/7/2026, VKSND khu vực 8 - Hà Nội tiếp nhận thông tin từ Thuế cơ sở 23 - Hà Nội về việc Công ty TNHH Môi trường và Thiết bị Hà Nội (mã số doanh nghiệp 0106496194, địa chỉ tại số nhà 21, ngõ 6, đường Đa Lộc, xã Hoài Đức, Hà Nội), do ông La Văn Bộ làm Giám đốc, còn nợ nghĩa vụ thuế với số tiền lớn.
VKSND khu vực 8 đã tiến hành kiểm tra, xác minh và trực tiếp làm việc với cơ quan Thuế, doanh nghiệp.
|
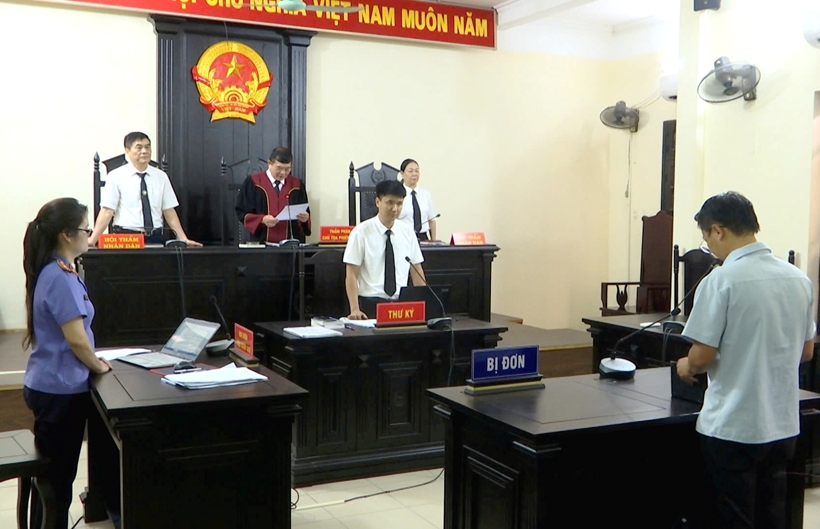 |
| Quang cảnh Hội đồng xét xử tuyên án. |
Tại buổi làm việc ngày 10/7/2026, cơ quan Thuế xác định tổng số tiền nợ của doanh nghiệp hơn 2 tỉ đồng. Trong đó, nợ thuế thu nhập doanh nghiệp hơn 1,18 tỉ đồng; nợ thuế giá trị gia tăng hơn 811,5 triệu đồng; tiền chậm nộp hơn 14,2 triệu đồng.
Tại buổi làm việc, đại diện Công ty TNHH Môi trường và Thiết bị Hà Nội nhất trí với các khoản nợ trên, không có ý kiến gì, đồng thời cho biết nguyên nhân chậm nộp là do Công ty đang gặp khó khăn về tài chính, chưa có khả năng thực hiện đầy đủ nghĩa vụ.
Trước việc Công ty Môi trường và Thiết bị Hà Nội nợ đọng thuế với số tiền lớn, kéo dài, mặc dù cơ quan Thuế đã nhiều lần đôn đốc và áp dụng các biện pháp theo quy định nhưng chưa đạt kết quả, VKSND khu vực 8 đã thực hiện các bước theo cơ chế của Nghị quyết số 205/2025/QH15.
Ngày 5/8/2026, VKSND khu vực 8 ban hành quyết định yêu cầu Công ty Môi trường và Thiết bị Hà Nội chấm dứt hành vi vi phạm.
Ngày 20/8/2026, VKSND khu vực 8 ban hành Kiến nghị khởi kiện, đề nghị Thuế cơ sở 23 thực hiện quyền khởi kiện.
Ngày 22/8/2026, Thuế cơ sở 23 có văn bản gửi VKSND khu vực 8, xác định không có điều kiện khởi kiện và đề nghị Viện kiểm sát thực hiện khởi kiện vụ án dân sự công ích theo quy định pháp luật.
Ngày 21/8/2026, VKSND khu vực 8 ban hành Quyết định khởi kiện số 02/QĐ-VKSKV8, yêu cầu TAND khu vực 8 - Hà Nội giải quyết vụ án dân sự công ích về yêu cầu thực hiện nghĩa vụ nộp thuế; buộc Công ty Môi trường và Thiết bị Hà Nội nộp số tiền thuế còn nợ, tính đến ngày 31/7/2026, là hơn 2,1 tỉ đồng.
Sau khi xem xét các tài liệu, chứng cứ trong hồ sơ vụ án, kết quả tranh tụng tại phiên tòa và lời trình bày của các bên, TAND khu vực 8 - Hà Nội xác định số tiền thuế và tiền chậm nộp mà cơ quan Thuế xác định là có căn cứ.
Từ những căn cứ trên, TAND khu vực 8 - Hà Nội quyết định chấp nhận yêu cầu khởi kiện của VKSND khu vực 8 đối với Công ty TNHH Môi trường và Thiết bị Hà Nội; buộc doanh nghiệp này thực hiện ngay nghĩa vụ nộp thuế theo quy định của pháp luật với số tiền tính đến ngày 31/7/2026 là hơn 2,1 tỉ đồng.