    |
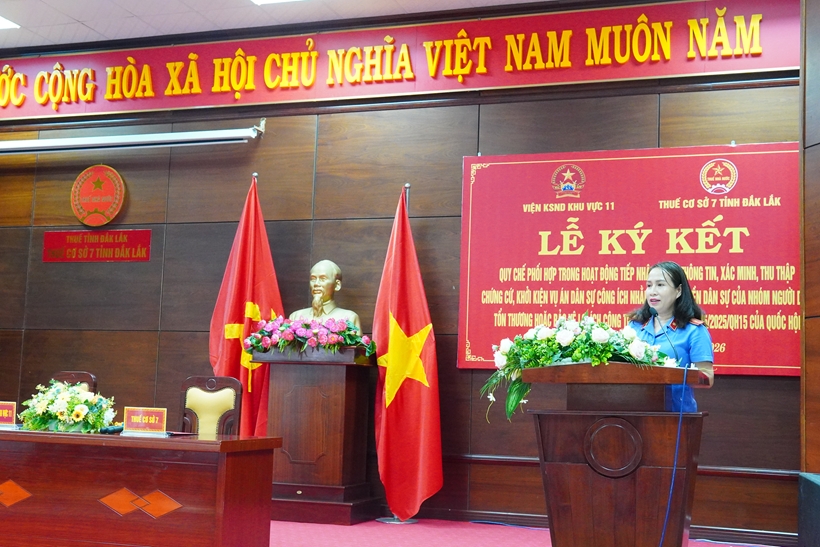 |
| Đồng chí Ngô Thị Hồng Minh, Viện trưởng VKSND khu vực 11, tỉnh Đắk Lắk phát biểu tại buổi lễ. Ảnh: VKS |
Dự và đồng chủ trì Lễ ký kết, về phía VKSND khu vực 11 có đồng chí Ngô Thị Hồng Minh, Viện trưởng; về phía Thuế cơ sở 7 có đồng chí Lê Ngọc Phước, Trưởng thuế; cùng các đồng chí Lãnh đạo, Kiểm sát viên và công chức của hai đơn vị.
Quy chế phối hợp gồm 3 Chương, 14 Điều, quy định cụ thể phạm vi, nguyên tắc, nội dung, hình thức phối hợp và trách nhiệm của VKSND khu vực 11, Thuế cơ sở 7 trong quá trình tiếp nhận, xử lý thông tin, kiểm tra, xác minh, thu thập tài liệu, chứng cứ, yêu cầu chấm dứt hành vi vi phạm, kiến nghị khởi kiện, hỗ trợ khởi kiện và khởi kiện vụ án dân sự công ích.
|
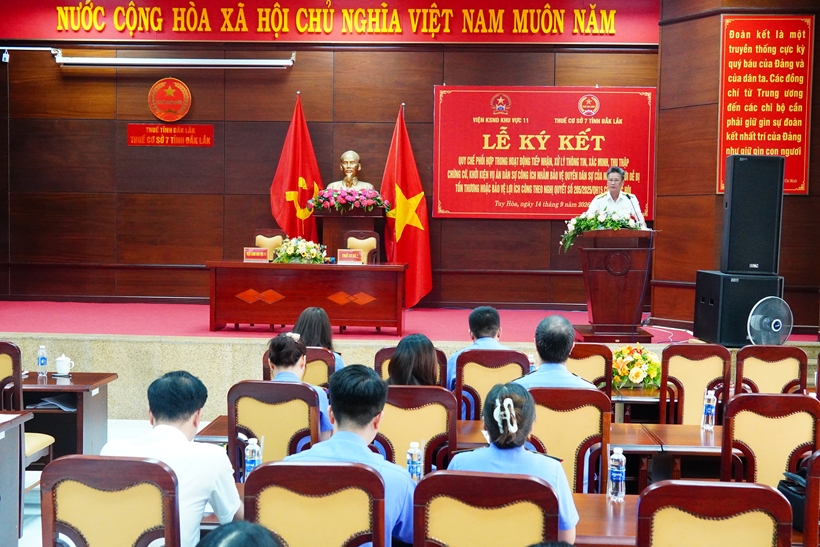 |
| Đồng chí Lê Ngọc Phước, Trưởng thuế cơ sở 7 tỉnh Đắk Lắk phát biểu tại buổi lễ ký kết. Ảnh: VKS |
Nội dung quy chế nêu rõ, hai đơn vị thiết lập cơ chế phối hợp chặt chẽ, đồng bộ, kịp thời và hiệu quả trong việc tiếp nhận, phân loại, lưu trữ thông tin về hành vi xâm phạm quyền dân sự của nhóm dễ bị tổn thương hoặc lợi ích công; kiểm tra, xác minh, thu thập tài liệu, chứng cứ, dữ liệu điện tử; yêu cầu chấm dứt vi phạm, áp dụng biện pháp ngăn chặn, khắc phục hậu quả; kiến nghị khởi kiện, hỗ trợ khởi kiện và thực hiện quyền khởi kiện vụ án dân sự công ích.
Một trong những nội dung quan trọng của quy chế là xây dựng cơ chế cung cấp thông tin giữa hai đơn vị. Thuế cơ sở 7 có trách nhiệm kịp thời cung cấp cho VKSND khu vực 11 thông tin về các hành vi có dấu hiệu xâm phạm quyền dân sự của nhóm dễ bị tổn thương hoặc lợi ích công; trong đó chú trọng thông tin về các chủ thể kinh doanh, doanh nghiệp chậm nộp, nợ thuế trong thời gian dài, trốn tránh không muốn đóng thuế trên địa bàn.
Hai đơn vị cam kết định kỳ hàng tháng, Thuế cơ sở 7 có trách nhiệm gửi danh sách các chủ thể kinh doanh, doanh nghiệp chậm đóng, nợ thuế từ 3 tháng trở lên hoặc có số tiền chậm đóng, nợ thuế từ 100 triệu đồng trở lên. Đối với vụ việc có dấu hiệu vi phạm nghiêm trọng, số tiền nợ từ 100 triệu đồng trở lên hoặc đơn vị có tính chất tái phạm, Thuế cơ sở 7 phải thông báo ngay cho Viện kiểm sát trong thời hạn 3 ngày làm việc kể từ khi phát hiện.
Trên cơ sở thông tin được cung cấp, VKSND khu vực 11 thực hiện kiểm tra, xác minh, đánh giá tài liệu, chứng cứ; trường hợp có căn cứ thì thụ lý vụ việc dân sự công ích theo quy định. Thuế cơ sở 7 có trách nhiệm cung cấp hồ sơ, tài liệu theo yêu cầu của Viện kiểm sát, đồng thời phối hợp cử cán bộ tham gia quá trình xác minh, giải quyết vụ việc.
Quy chế cũng thiết lập cơ chế để Thuế cơ sở 7 đề nghị VKSND khu vực 11 hỗ trợ khởi kiện. Viện kiểm sát có thể hỗ trợ bằng việc cung cấp tài liệu, chứng cứ đã thu thập; hỗ trợ thực hiện các biện pháp thu thập tài liệu, chứng cứ và hướng dẫn pháp luật tố tụng dân sự để thực hiện việc khởi kiện. Quy chế tạo thành một quy trình phối hợp khép kín, trong đó Thuế cơ sở 7 chủ động phát hiện, cung cấp thông tin, hồ sơ và phối hợp xác minh; VKSND khu vực 11 kiểm tra, đánh giá căn cứ pháp lý, thực hiện các quyền năng theo Nghị quyết 205, kiến nghị khởi kiện hoặc quyết định khởi kiện khi đủ điều kiện; đồng thời hai cơ quan phối hợp theo dõi kết quả thi hành án, kịp thời và thực chất hơn.
Việc ký kết và triển khai quy chế phối hợp giữa VKSND khu vực 11 và Thuế cơ sở 7 tạo cơ sở để hai cơ quan phát huy đầy đủ chức năng, nhiệm vụ của mình trong bảo vệ lợi ích công, góp phần nâng cao hiệu quả phát hiện, xử lý các vụ việc có dấu hiệu xâm phạm lợi ích công trong lĩnh vực thuế, bảo vệ tài sản Nhà nước và nâng cao hiệu quả thu hồi các khoản phải nộp ngân sách nhà nước.